Too long to read?
Let ChatGPT summarize this Smart Salary article for you in seconds.
Bagi bisnis penyedia jasa tenaga kerja, selisih perhitungan gaji bukan sekadar urusan komplain karyawan di tanggal gajian. Masalahnya jauh lebih runyam. Mengelola ribuan personel dengan lokasi penempatan yang tersebar menuntut kepatuhan mutlak terhadap aturan ketenagakerjaan, perpajakan, dan jaminan sosial.
Sedikit saja tim payroll luput mencocokkan data kepesertaan BPJS atau keliru menerapkan kategori TER PPh 21, akumulasi dendanya langsung menggerus margin management fee perusahaan. Sangat berisiko. Di titik inilah penguasaan atas regulasi payroll outsourcing indonesia menjadi benteng pertahanan bisnis alih daya Anda, bukan lagi sekadar rutinitas administrasi bulanan.
Anatomi regulasi payroll outsourcing di Indonesia, labirin BPJS hingga PPh 21 TER
Menjalankan kepatuhan penggajian tenaga alih daya menuntut pemahaman atas persilangan berbagai aturan ketenagakerjaan dan perpajakan yang dinamis.
Hitungannya harus presisi, setiap komponen pemotongan memiliki landasan hukum dan perlakuan pajak yang berbeda:
Ready to see Smart Salary in action?
Book a free demo and see how it fits your team’s payroll.
Komponen/Program | Landasan Hukum | Ketentuan/Besaran Iuran | Perlakuan Pajak |
|---|---|---|---|
BPJS Kesehatan | Perpres 59/2024 | 4% ditanggung pemberi kerja, 1% dipotong dari gaji karyawan (maksimal upah Rp12.000.000). | Bagian 4% dari perusahaan wajib dimasukkan sebagai penambah penghasilan bruto karyawan. |
Jaminan Hari Tua (JHT) | PP 46/2015 | 3,7% perusahaan, 2% pekerja (tanpa batas plafon). | Iuran 2% pekerja berfungsi sebagai pengurang penghasilan bruto. |
Jaminan Pensiun (JP) | PP 45/2015 | 2% perusahaan, 1% pekerja (plafon upah Rp11.086.300 per Maret 2026). | Iuran 1% pekerja mengurangi penghasilan bruto. |
JKK & JKM | PP 44/2015 | Ditanggung penuh perusahaan (JKK 0,24% – 1,74% sesuai risiko; JKM 0,30%). | Keduanya menambah penghasilan bruto. |
PPh 21 TER | PP 58/2023 & PMK 81/2024 | Berdasarkan Tarif Efektif Rata-rata (Kategori TER A, B, atau C) sesuai PTKP dasar (mulai TK/0 Rp54.000.000). | Digunakan untuk pemotongan bulanan (Jan-Nov); penyesuaian (true-up) dengan Pasal 17 pada masa pajak Desember. |
Dampak salah hitung pajak dan iuran jaminan sosial bagi kelangsungan bisnis alih daya
Di tengah persaingan bisnis alih daya yang ketat, reputasi kepatuhan hukum adalah tiket utama untuk memenangkan tender korporat besar.
Dampaknya langsung terasa, mengabaikan validasi data penggajian memicu konsekuensi berlapis:
- Lonjakan tarif pajak 20% bagi NIK tidak valid: Sesuai ketentuan perpajakan, pegawai yang belum memiliki NPWP atau NIK yang belum tervalidasi di sistem DJP akan dikenakan tarif pemotongan PPh 21 sebesar 20% lebih tinggi. Bila staf Anda luput memverifikasi data kependudukan buruh pabrik saat awal penempatan, karyawan akan memprotes potongan gaji yang mendadak membengkak.
- Denda administratif keterlambatan lapor: Keterlambatan penyetoran SPT Masa PPh 21 melalui e-Bupot dikenakan denda Rp100.000 per masa pajak, belum termasuk bunga keterlambatan pembayaran iuran BPJS yang dihitung per bulan keterlambatan.
- Bisakah perusahaan Anda bertahan jika klien manufaktur utama memutus kontrak kerja sama secara sepihak akibat temuan audit kepatuhan tenaga kerja?
Tiga lapis validasi klaim yang wajib dikunci sebelum publish payroll
Mencegah sengketa industrial dan kebocoran kas perusahaan memerlukan mekanisme pengawasan bertingkat sebelum gaji dibayarkan kepada karyawan.
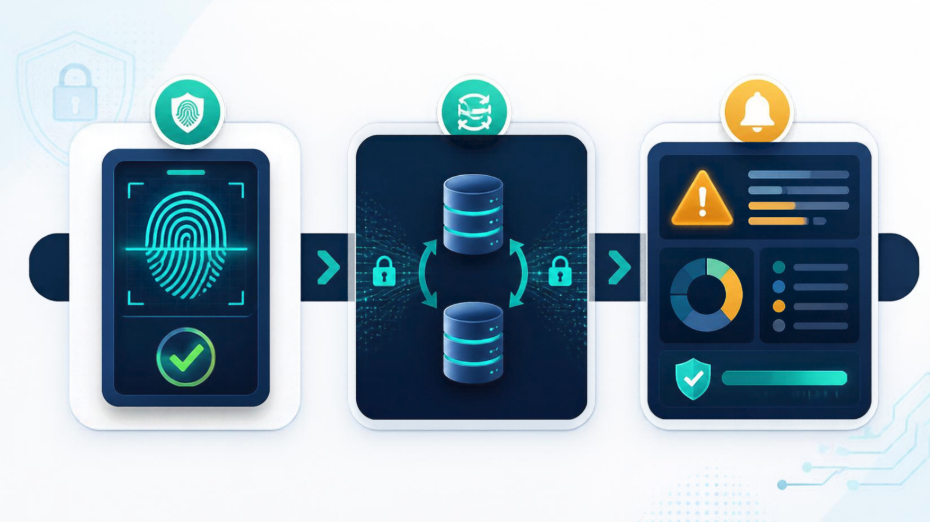
Sistem mengunci otomatis.
Tiga gerbang validasi (gatekeeping) yang wajib diterapkan tim finance alih daya:
- Validasi input data kependudukan dan jaminan sosial: Lakukan rekonsiliasi berkala antara data master karyawan di aplikasi payroll dengan database portal SIPP BPJS Ketenagakerjaan dan EDABU BPJS Kesehatan. Jangan biarkan ada personel yang dipotong gajinya namun kepesertaan jaminan sosialnya belum aktif di sistem pemerintah.
- Validasi lembur dan klaim variabel: Cocokkan klaim lembur pengawas lapangan dengan data log kehadiran mesin biometrik. Formula perhitungan upah lembur wajib mengunci rumus baku pemerintah (1/173 dikalikan upah sebulan) untuk mencegah klaim jam lembur fiktif.
- Rekonsiliasi fluktuasi varians bulanan: Lakukan audit otomatis atas perbandingan total payroll bulan berjalan terhadap bulan sebelumnya. Jika ditemukan lonjakan nilai PPh 21 atau total biaya tenaga kerja di atas ambang batas 15%, sistem harus secara otomatis menahan proses pencairan gaji (freeze) sampai diperoleh persetujuan manual dari Payroll Supervisor.
Otomatisasi engine payroll outsourcing: sinkronisasi Coretax dan dynamic cost-center
Mengelola matriks regulasi yang rumit mustahil diselesaikan dengan mengandalkan salin-tempel lembar kerja Excel, terutama saat ratusan personel mengalami mutasi antar-klien di pertengahan bulan berjalan.
Di sinilah platform SmartSalary menjadi solusi tepat guna.
Engine penggajian SmartSalary dirancang khusus untuk memenuhi kebutuhan industri alih daya:
- Dynamic Cost-Center Tracking: Sistem secara otomatis memecah porsi beban BPJS, lembur, dan tunjangan secara proporsional berdasarkan jumlah hari aktif karyawan di masing-masing klien penugasan, memastikan pembagian tagihan invoice ke klien tetap transparan dan akurat.
- Sinkronisasi Kategori TER Otomatis: Perubahan status PTKP akibat pernikahan atau kelahiran anak yang diperbarui pada modul data pegawai langsung mengubah tarif TER di masa pajak berikutnya tanpa perlu disunting manual.
- Coretax Ready API: Seluruh ringkasan pemotongan PPh 21 dapat diekspor langsung dalam format berkas yang sesuai dengan skema impor e-Bupot 21/26 Coretax DJP, mengeliminasi risiko denda salah format.
Beban kerja terpangkas.
Dengan sistem pengawasan terpadu ini, perusahaan alih daya Anda dapat mengamankan arus kas operasional, memenuhi standar audit klien global, dan fokus memperluas ekspansi kemitraan bisnis.
QnA seputar regulasi payroll outsourcing
Bagaimana cara menghitung PPh 21 karyawan outsourcing yang berpindah klien di tengah bulan?
Penghitungan PPh 21 tetap dihitung atas akumulasi seluruh penghasilan bruto yang diterima karyawan dari perusahaan alih daya (vendor) yang sama pada bulan berjalan. Perbedaannya terletak pada alokasi internal pembebanan biaya (cost center), di mana software payroll membagi beban kompensasi secara proporsional sesuai jumlah hari kerja aktif di Klien A dan Klien B untuk kebutuhan penagihan invoice.
Apakah iuran BPJS yang dibayarkan oleh perusahaan outsourcing menambah penghasilan kena pajak pekerja?
Ya, untuk program BPJS Kesehatan (4%), JKK (0,24% – 1,74%), dan JKM (0,30%) yang dibayarkan oleh perusahaan pemberi kerja, nilainya dimasukkan sebagai penambah penghasilan bruto dalam perhitungan PPh 21 bulanan karyawan. Sementara iuran JHT dan JP porsi karyawan berfungsi sebagai pengurang penghasilan bruto.
Kapan batas waktu pembayaran iuran BPJS dan pelaporan SPT Masa PPh 21 agar terhindar dari sanksi denda?
Iuran BPJS Ketenagakerjaan dan BPJS Kesehatan wajib disetorkan paling lambat tanggal 15 setiap bulannya. Sedangkan pelaporan SPT Masa PPh 21 melalui portal Coretax DJP wajib diselesaikan paling lambat tanggal 20 pada bulan berikutnya.

Eriga Syifaudin Al Mansur memiliki lebih dari 5 tahun pengalaman di bidang SEO & Content Marketing dan berbagai solusi terkait optimasi mesin pencari. Ia telah membantu beragam brand melalui perannya di berbagai perusahaan.
Di Smart Salary, Eriga berfokus menyusun dokumentasi dan konten SEO yang mendukung pemahaman pengguna terhadap sistem HRIS dan software payroll, agar proses pengelolaan SDM menjadi lebih terarah dan efisien.
✨ Ask AI which HR & payroll platform is best. See what it says!